Ödəniş sənayesi onilliklər ərzində ən əhəmiyyətli dəyişikliklərdən birini yaşayır. Süni intellekt artıq istehlakçılara məhsul seçməyə və alış qərarları verməyə kömək edir, steyblkoinlər tədricən yeni beynəlxalq ödəniş infrastrukturunun bir hissəsinə çevrilir, tokenizasiya isə gündəlik alış-veriş üçün əvəzolunmaz texnologiyaya çevrilir.
Bu transformasiyada Azərbaycan xüsusi yer tutur. Bazar rəqəmsal pul kisələri, elektron ticarət, təmassız ödənişlər, nəqliyyat ödənişləri və kiçik bizneslər üçün yeni həllər inkişaf etdirərək innovativ maliyyə həllərində öncülük edir.
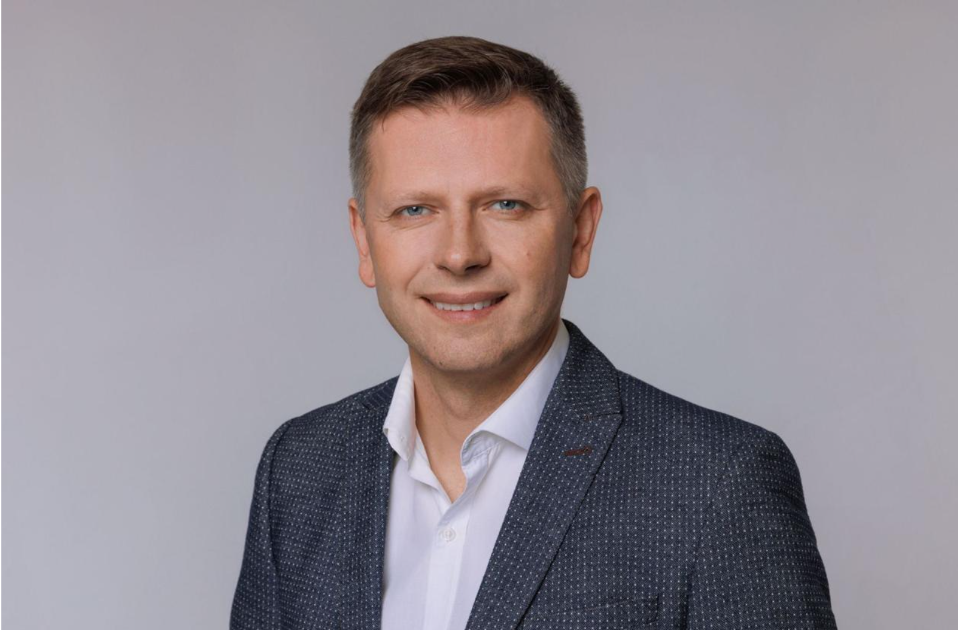
Banco.az Visa şirkətinin Mərkəzi Asiya, Cənub-Şərqi Avropa və Qafqaz üzrə baş vitse-prezidenti və regional meneceri Sergey Martınçukla bu və bir çox digər mövzu, o cümlədən maliyyə sənayesinin gələcəyi, Visa texnologiyalarının inkişafı, süni intellekt, steyblkoinlərin rolu, tokenizasiya və Azərbaycandakı əsas layihələr barədə danışıb.
— Sergey, qarşıdakı illərə nəzər salsaq, qlobal ödəniş sənayesinə ən çox hansı dəyişikliklər təsir edəcək?
— Bugün özümüzü bir neçə fundamental dəyişikliyin qovşağında tapırıq. Əvvəllər əsas diqqət ödənişlərin rəqəmsallaşdırılmasına yönəlmişdisə, hazırda diqqət ticarət modelinin özünün yenidən nəzərdən keçirilməsinə yönəlib.
İlk böyük tendensiya süni intellektdir. Bu, təkcə istifadəçilərin rəqəmsal xidmətlərlə qarşılıqlı əlaqəsini deyil, həm də alış qərarı vermə prosesinin özünü dəyişdirir. İkincisi, yeni pul axını infrastrukturunun inkişafıdır: ani ödənişlərdən tutmuş steyblkoinlərə və transsərhəd köçürmələr üçün müasir həllərə qədər. Üçüncüsü isə təhlükəsizlik və etibardır. İqtisadiyyat nə qədər rəqəmsallaşırsa, istifadəçilərin məlumatlarının, pullarının və rəqəmsal kimliyinin təhlükəsiz şəkildə qorunduğuna əmin olmaları da bir o qədər vacibdir.
Bütün bu tendensiyaların bir-biri ilə əlaqəli olması zəruridir. Ödənişlərin gələcəyi fərdi məhsullar ətrafında deyil, rahat, təhlükəsiz və problemsiz istifadəçi təcrübəsi ətrafında qurulacaq.
Visa bugün pul vəsaitlərinin hərəkəti üçün qlobal texnoloji platformadır. Dünyada təxminən 5 milyard Visa kartı mövcuddur, lakin biz həmçinin rəqəmsal ticarətin gələcəyi üçün tokenizasiya, süni intellekt, biznes həlləri, pul köçürmə xidmətləri, təhlükəsizlik platformaları və alətlər hazırlayırıq.
— Bugün əksər insanlar süni intellektdən danışırlar. Süni intellekt ödəniş sənayesini necə dəyişdirir və rəqəmsal agentlər vasitəsilə alış-verişlərin gələcəyi nə qədər yaxındır?
— Süni intellekt uzun müddətdir ki, ödəniş sənayesinin bir hissəsidir. Visa 30 ildən artıqdır ki, riskləri idarə etmək və fırıldaqçılığın qarşısını almaq üçün maşın öyrənməsi texnologiyalarından istifadə edir. Bugün süni intellekt geniş çeşiddə həllərimizə inteqrasiya olunub: real vaxt rejimində əməliyyatların təhlilindən tutmuş şübhəli nümunələrin müəyyən edilməsinə və istifadəçilərin qorunmasına qədər.
Təhlükəsizlik bizim üçün hər şeydən önə gəlir. Son 5 ildə şirkət fırıldaqçılığın qarşısının alınması texnologiyalarına 12 milyard ABŞ dollarından çox investisiya qoyub. Bundan əlavə, Visa-nın Value-Added Services istiqamətinə 200-dən çox həll daxildir ki, bunlardan 150-dən çoxunda süni intellektdən istifadə olunur.
Bugün biz yeni bir mərhələyə — agent ticarətinin inkişafına qədəm qoyuruq. Bu, süni intellektin istifadəçiyə məhsul axtarmağa, təklifləri müqayisə etməyə, ən yaxşı variantı seçməyə və nəticədə əvvəlcədən təyin edilmiş parametrlər daxilində istifadəçinin adından alış-veriş etməyə kömək etdiyi bir modeldir.
Bu cür ssenarilərə böyük maraq var. Visa şirkətinin Mərkəzi və Şərqi Avropa, Yaxın Şərq və Afrika (CEMEA) regionundakı 85 ölkədə 6000 istehlakçı arasında apardığı araşdırmaya görə, respondentlərin 83%-i artıq alış-veriş qərarlarında süni intellektdən istifadə edir. Bu böyük regionda artıq agent ticarətinin imkanlarını sınaqdan keçirən təxminən 30 tərəfdaş mövcuddur.
Sadə dillə desək, sual artıq belə bir ticarət modelinin ortaya çıxıb-çıxmayacağı deyil. Artıq onun tətbiqi üçün pilot layihələr mövcuddur. Əsas sual onu necə təhlükəsiz, şəffaf və hər kəs üçün rahat etməkdir.
— Etibar məsələsinə toxundunuz və bu, süni intellekt kontekstində həqiqətən vacibdir. İstehlakçıların pullarını süni intellektə etibar etməyə hazır olması üçün maliyyə sektoru necə görünməlidir?
— Etibar olmadan heç bir texnoloji inqilab mümkün deyil. İstifadəçi ödənişin kimin tərəfindən başladıldığını, hansı şərtlər altında həyata keçirildiyini, hansı məlumatlardan istifadə edildiyini və pullarının necə qorunduğunu başa düşməlidir. Bu, xüsusilə süni intellekt agentləri dövründə, bəzi hərəkətlərin avtomatik və ya yarı-avtomatik şəkildə yerinə yetirilə biləcəyi bir dövrdə vacibdir.
Buna görə də təhlükəsizlik əlavə funksiya deyil, bütün rəqəmsal ticarətin təməlidir. Visa olaraq, çoxsəviyyəli qorunma təmin edirik. Bunlardan biri kart məlumatlarının unikal rəqəmsal identifikatorla əvəzlənməsini təmin edən tokenizasiyadır. Bugün qlobal Visa şəbəkəsində təxminən 16 milyard ödəniş tokeni istifadə olunur.
Digər vacib element biometrik identifikasiya və istifadəçinin şəxsiyyətinin cihazdakı barmaq izi və ya üz skaneri vasitəsilə təsdiqlənməsinə imkan verən Visa Passkey kimi texnologiyalardır. Bu, ödəniş prosesini həm asan, həm də daha təhlükəsiz edir.
Visa həmçinin etibarlı süni intellekt agentlərini saxta botlardan ayırmağa kömək edən standartlar toplusu olan Trusted Agent Protocol həllini inkişaf etdirir. Bu, gələcək agent ticarəti üçün xüsusilə vacibdir.
Nəticədə, ödənişlərdə süni intellektdən istifadənin gələcəyi həm alqoritmlərin gücündən, həm də istifadəçilərin yeni texnologiyanın onların maraqlarına uyğun işlədiyinə və təhlükəsiz şəkildə qorunduğuna nə dərəcədə əmin olmalarından asılı olacaq.
— Dünyada fəal şəkildə müzakirə olunan digər bir mövzu steyblkoinlərdir. Visa onların potensialını necə qiymətləndirir və onlar beynəlxalq ödənişlərin inkişafında hansı rol oynaya bilərlər?
— Biz steyblkoinlərə gələcək maliyyə infrastrukturunun elementlərindən biri kimi baxırıq. Onların əsas üstünlüyü, xüsusən də transsərhəd ssenarilərdə hesablaşmaları daha sürətli və daha səmərəli şəkildə aparmaq imkanıdır. Blokçeyn infrastrukturu və steyblkoinlər ödənişlərin sürəti, əlçatanlığı və şəffaflığına yeni baxış bucağı təqdim edir.
Bununla belə, onu da vurğulamaq vacibdir ki, bu, mövcud maliyyə sisteminin dəyişdirilməsi ilə bağlı deyil. Biz steyblkoinləri daha çox ənənəvi ödəniş infrastrukturuna əlavə kimi görürük.
Artıq regionda praktiki nümunələr mövcuddur. Qırğızıstanda Visa USD Coin (USDC) steyblkoinindən və Solana şəbəkəsindən istifadə edərək transsərhəd ödənişlərlə bağlı pilot layihə həyata keçirir. Bu, CEMEA regionunda növünün ilk layihələrindən biridir və blokçeynin mövcud maliyyə sistemini necə tamamlaya biləcəyini, habelə beynəlxalq pul hərəkəti üçün yeni imkanlar yarada biləcəyini nümayiş etdirir.
Visa həmçinin rəqəmsal ödəniş infrastrukturunun inkişafını və rəqəmsal aktivlərdə innovasiyanı, o cümlədən beynəlxalq maliyyə və texnologiya şirkətlərinin konsorsiumu tərəfindən hazırlanmış və ABŞ dollarına bağlı olan steyblkoin OpenUSD (OUSD) ilə bağlı təşəbbüsləri dəstəkləyir. Bu həllər transsərhəd ödənişlərin səmərəliliyinin artırılmasına və rəqəmsal iqtisadiyyatda vəsaitlərin təhlükəsiz və rahat hərəkəti üçün yeni imkanların yaradılmasına yönəlib.
Visa-nın miqyası bu cür həlləri çoxsaylı bazarlarda ehtiyatla sınaqdan keçirməyə imkan verir. Biz 200-dən çox ölkə və ərazidə fəaliyyət göstəririk, gündə təxminən 1 milyard əməliyyat emal edirik və ödənişlərin gələcəyinin hibrid olacağını başa düşürük: ənənəvi, etibarlı infrastrukturu yeni rəqəmsal alətlərlə birləşdiririk.
— İdarə etdiyiniz region rəqəmsal transformasiyanın müxtəlif mərhələlərində olan bazarları birləşdirir. Hansı tendensiyaları region üçün daha vacib hesab edirsiniz?
— 17 ölkəmiz arasındakı fərqlərə baxmayaraq, onlar bir neçə ortaq tendensiyanı bölüşürlər.
İlk növbədə, nağd ödənişlərdən rəqəmsal ödənişlərə keçid davam edir. CEMEA regionuna daha geniş aspektdən baxdıqda, cəmi 5 il əvvəl istehlak xərclərinin təxminən 80%-i nağd şəkildə idisə, 2025-ci ilədək bu rəqəm 50%-dən bir qədər yuxarı səviyyəyə qədər düşüb. Bu, böyük bir struktur dəyişikliyidir.
Elektron ticarət və rəqəmsal pul kisələrindən istifadə genişlənməkdədir. İstifadəçilər getdikcə daha çox ödənişlərin sürətli və sadə rəqəmsal təcrübələrə inteqrasiya olunmasını gözləyirlər.
Tokenizasiyanın inkişafını ayrıca qeyd etmək istərdim. Böyük regionumuzda tokenizasiyalı əməliyyatların payı 2023-cü ildəki 26%-dən 2026-cı ildə 70%-ə yüksəlmişdir. Bu, rəqəmsal ödəniş ekosisteminin yetkinliyinin ən bariz nümunələrindən biridir.
Həmçinin ödəniş qəbulunun inkişafı da diqqət mərkəzindədir. Son 3 ildə 85 ölkəni əhatə edən CEMEA regionunda Visa ekosistemi vasitəsilə ödənişləri qəbul edən ticarət nöqtələrinin sayı 11 milyondan 21 milyona yüksəlib. Bununla belə, regionda hələ də yalnız nağd pul qəbul edən 100 milyondan çox ticarətçi var. Bu, nə qədər inkişaf potensialının qaldığını göstərir.
Və nəhayət, ən vacib amil ekosistemdir. Banklar, fintech şirkətləri, texnologiya tərəfdaşları, tənzimləyicilər və beynəlxalq ödəniş şəbəkələri getdikcə daha çox birgə işləyirlər. Bugün rəqəmsal iqtisadiyyata hansı bazarların rəhbərlik edəcəyini ekosistem daxilində qarşılıqlı əlaqənin sürəti müəyyən edir.
— Azərbaycan son illərdə regionun rəqəmsal ödəniş xəritəsindəki mövqeyini əhəmiyyətli dərəcədə gücləndirib. Bazar nailiyyətlərindən hansılarını ən əhəmiyyətli hesab edirsiniz?
— İlk növbədə, bizim üçün vacib bir mərhələni qeyd etmək istərdim: gələn il Visa Azərbaycanda fəaliyyətinin 30 illiyini qeyd edəcək. Ölkənin maliyyə infrastrukturunun inkişafının bir hissəsi olmaqdan və bazarın nə qədər sürətlə dəyişdiyini görməkdən məmnunuq. Yeni vəzifəmdə ilk dəfədir ki, buradayam və bankların inkişaf səviyyəsi ilə insanların yeni texnologiyalara həvəsinin vəhdəti məni həqiqətən heyrətləndirir.
Azərbaycan ödənişlərin rəqəmsallaşdırılmasında güclü dinamika nümayiş etdirir. Son illərdə tərəfdaşlarımızla birlikdə ölkənin inkişafı üçün vacib olan bir sıra layihələr həyata keçirmişik.
Visa Token Service texnologiyası Azərbaycanda 2019-cu ildə tətbiq olunub. Bu texnologiya Apple Pay, Google Pay və digər rəqəmsal pul kisələrinin inkişafı üçün texnoloji təməl yaradıb. Bugün bu, istifadəçilər üçün tanış bir təcrübəyə çevrilib: insanlar səyahət, yemək, rabitə, onlayn sifarişlər və ya tətbiqdaxili alış-verişlər üçün sürətli və təhlükəsiz şəkildə ödəniş edirlər, çox vaxt prosesin arxasındakı texnologiyanı düşünmədən.
Rəqəmsal pul kisələrində də güclü artım müşahidə edirik. Son bir ildə elektron ticarətdə rəqəmsal pul kisələri vasitəsilə daxili ödənişlərin həcmi təxminən 2,5 dəfə, transsərhəd əməliyyatların həcmi isə 1,5 dəfədən çox artıb.
Digər vacib istiqamət kiçik və orta biznes üçün həllərdir. Bugün artıq Azərbaycanın 10 bankı Visa Tap to Phone təklif edir. Bu, sahibkarlara ənənəvi satış nöqtəsi (POS) terminalı quraşdırmaq və saxlamaq ehtiyacı olmadan ödənişləri birbaşa smartfonlarından qəbul etməyə imkan verən bir texnologiyadır. Kiçik biznes üçün bu, nağdsız iqtisadiyyata giriş maneəsini azaldır.
Elektron ticarət sektorunda mühüm bir addım Azərbaycanın emitent bankların Click to Pay həllinin texniki tətbiqini artıq başa çatdırması oldu. Bu həll, xüsusən də tokenizasiya və biometrik identifikasiya ilə birləşdirildikdə, onlayn alış-verişi daha asan və daha təhlükəsiz etməyə kömək edir.
Həmçinin pul köçürmələrinin inkişafını da qeyd etmək istərdim. Xalq Bank ilə birlikdə alıcının yerli valyutasında beynəlxalq köçürmələr etməyə imkan verən Visa Direct Account and Wallet həllini tətbiq etmişik.
Klassik bankçılıqdan kənarda da mühüm layihələr mövcuddur. Biz Sea Breeze ilə tərəfdaşlıq qurur, Azərbaycan Milli Olimpiya Komitəsi ilə əməkdaşlığımızı genişləndirir, Kapital Bank ilə əməkdaşlıq çərçivəsində She's Next vasitəsilə qadın sahibkarlara dəstəyi inkişaf etdirir və şəhər mobilliyi həlləri üzərində fəal şəkildə işləyirik.
2021-ci ildə Azərbaycan Beynəlxalq Bankı ilə əməkdaşlıq çərçivəsində Bakı dairəvi dəmir yolunda elektron ödəniş sistemi istifadəyə verilib. 2022-ci ildə gün ərzində bütün ödənişləri tək bir əməliyyatda birləşdirən Mobility & Transit Transaction texnologiyası tətbiq olunub. 2025-ci ildə isə tərəfdaşlarımızla birlikdə Bakı və Gəncə metrosunda və avtobuslarında Visa kartı ilə ödəniş imkanını istifadəyə vermişik.
Bütün bu layihələr göstərir ki, Azərbaycan müasir rəqəmsal ödəniş infrastrukturunu ardıcıl olaraq inkişaf etdirir.
— Bugün nəyi Azərbaycanın rəqəmsal ödəniş bazarının yetkinliyinin ən vacib göstəricisi hesab edirsiniz?
— Mənim üçün əsas göstərici təkcə tətbiq olunan texnologiyaların sayı deyil, həm də onların necə təbii şəkildə insanların gündəlik həyatının bir hissəsinə çevrilməsidir.
İstifadəçi ictimai nəqliyyatda kart və ya smartfonla ödəniş edirsə, tətbiqdə alış-veriş edirsə, rəqəmsal pul kisəsindən istifadə edirsə, beynəlxalq köçürmə alırsa və ya kart məlumatlarını daxil etmədən onlayn ödəniş edirsə, bu, əsl rəqəmsal transformasiyadır.
Biz məhz bu keçidi Azərbaycanda müşahidə edirik. Rəqəmsal ödənişlər artıq müstəqil bir innovasiya deyil, gündəlik infrastrukturun bir hissəsinə çevrilməkdədir. Bu, bazarın yetkinliyinin çox vacib bir mərhələsidir.
Əsas məqsədimiz bu prosesi dəstəkləməyə davam etməkdir: təhlükəsiz texnologiyaların inkişaf etdirilməsi, banklara və fintech şirkətlərinə yeni həllər təqdim etməyə kömək etmək, biznes imkanlarını genişləndirmək və ödəniş təcrübəsini insanlar üçün daha sadə, daha sürətli və daha etibarlı etmək.
Bir sözlə, Azərbaycanda ödənişlərin gələcəyi innovasiya, təhlükəsizlik və etibar üzərində qurulacaq. Məhz onlar ölkənin maliyyə sektorunun inkişafının növbəti fəslini müəyyən edəcəklər.